V · Ticari süreçler · Bölüm 20
Finans I — Performans: ölçüt, KPI ve mali tablolar
Her rakamın tek tanımı; skorkartın, mali tabloların ve KPI'ların aynı kaynaktan okunması.
Muhasebe "ne oldu?" sorusunu cevaplar. Finans uygulaması "ne olmalıydı, ne olacak, ne yapmalıyız?" sorularını cevaplar. Bir önceki bölüm kaydın kendisini anlattı; bu bölüm o kayıtların yönetime dönüşmesini anlatıyor.
Finans üç bölüme yayılıyor: bu bölüm performansı (ölçüt, gösterge, mali tablo), 21. bölüm bütçeyi (plan, kontrol, sürücü, nakit), 22. bölüm hedefleri (OKR) anlatıyor. 23. bölüm ise üründen bağımsız bir bütçe yönetimi dersi — SODOO kullanmayan birinin de okuyabileceği düzeyde.
Taşıyıcı fikir: her rakamın tek tanımı
Finans uygulamasının tamamı tek bir fikrin üzerine kurulu ve bu fikir anlaşılmadan geri kalanı bir ekran yığınından ibaret kalır.
Ölçüt (measure) adlandırılmış bir rakamdır: Net Satışlar, Hazır Değerler, Maddi Duran Varlıklar. Hangi hesaplardan hesaplandığı bir kez, merkezde tanımlanır. Türkiye'nin tek düzen hesap planına göre 65 ölçüt hazır gelir.
Sonra şu olur: skorkarttaki gösterge, gelir tablosundaki satır, bütçedeki satır ve nakit projeksiyonunun açılış bakiyesi — hepsi aynı ölçütleri okur.
                    ┌─ Skorkart (KPI)
                    │
   Ölçüt kayıt ─────┼─ Mali tablo satırı
   defteri          │
   (65 ölçüt)       ├─ Bütçe satırı
                    │
└─ Nakit projeksiyonu açılış bakiyesiNeden tek tanım
- Belirti
- "Satış" rakamı pazarlama sunumunda, muhasebe raporunda ve bütçe tablosunda farklı çıkıyor.
- Kök neden
- Her rapor kendi hesap listesini taşıyordu; biri güncellenince diğerleri sessizce eskiyordu.
- Ders
- Tanım merkezde tutulur. Hesap planı değişirse bir ölçüt düzeltilir, kırk rapor değil. Toplantı da "rakam ne?" tartışmasından çıkıp "ne yapmalıyız?"a geçer.
Menü haritası
Finans
├── Skorkart                    finans okuyucu
├── Mali Tablolar               finans okuyucu
├── KPI                         finans okuyucu
│   ├── Tanımlar
│   ├── Hedefler
│   └── Geçmiş
├── Bütçeler … Nakit Paneli     (21. bölüm)
├── OKR                         HER ÇALIŞAN (22. bölüm)
├── Yapılandırma                finans yöneticisi
│   ├── Ölçütler
│   ├── Terim Sözlüğü
│   └── Tanımlar
└── Hazırlık finans okuyucu| Rol | Ne yapar |
|---|---|
| Finans › Okuyucu | Skorkart, tablolar, bütçe ve nakit ekranlarını görür |
| Finans › Yönetici | Ölçüt/KPI tanımlar, bütçe onaylar, hedef yayınlar, kontrol politikasını değiştirir |
| OKR Yöneticisi | Dönem açar, etkinleştirir, kapatır ve puanlar |
| Her çalışan | Kendi hedeflerini ve anahtar sonuçlarını yazar, durum bildirir |
Hazırlık — "başlayabilir miyim?"
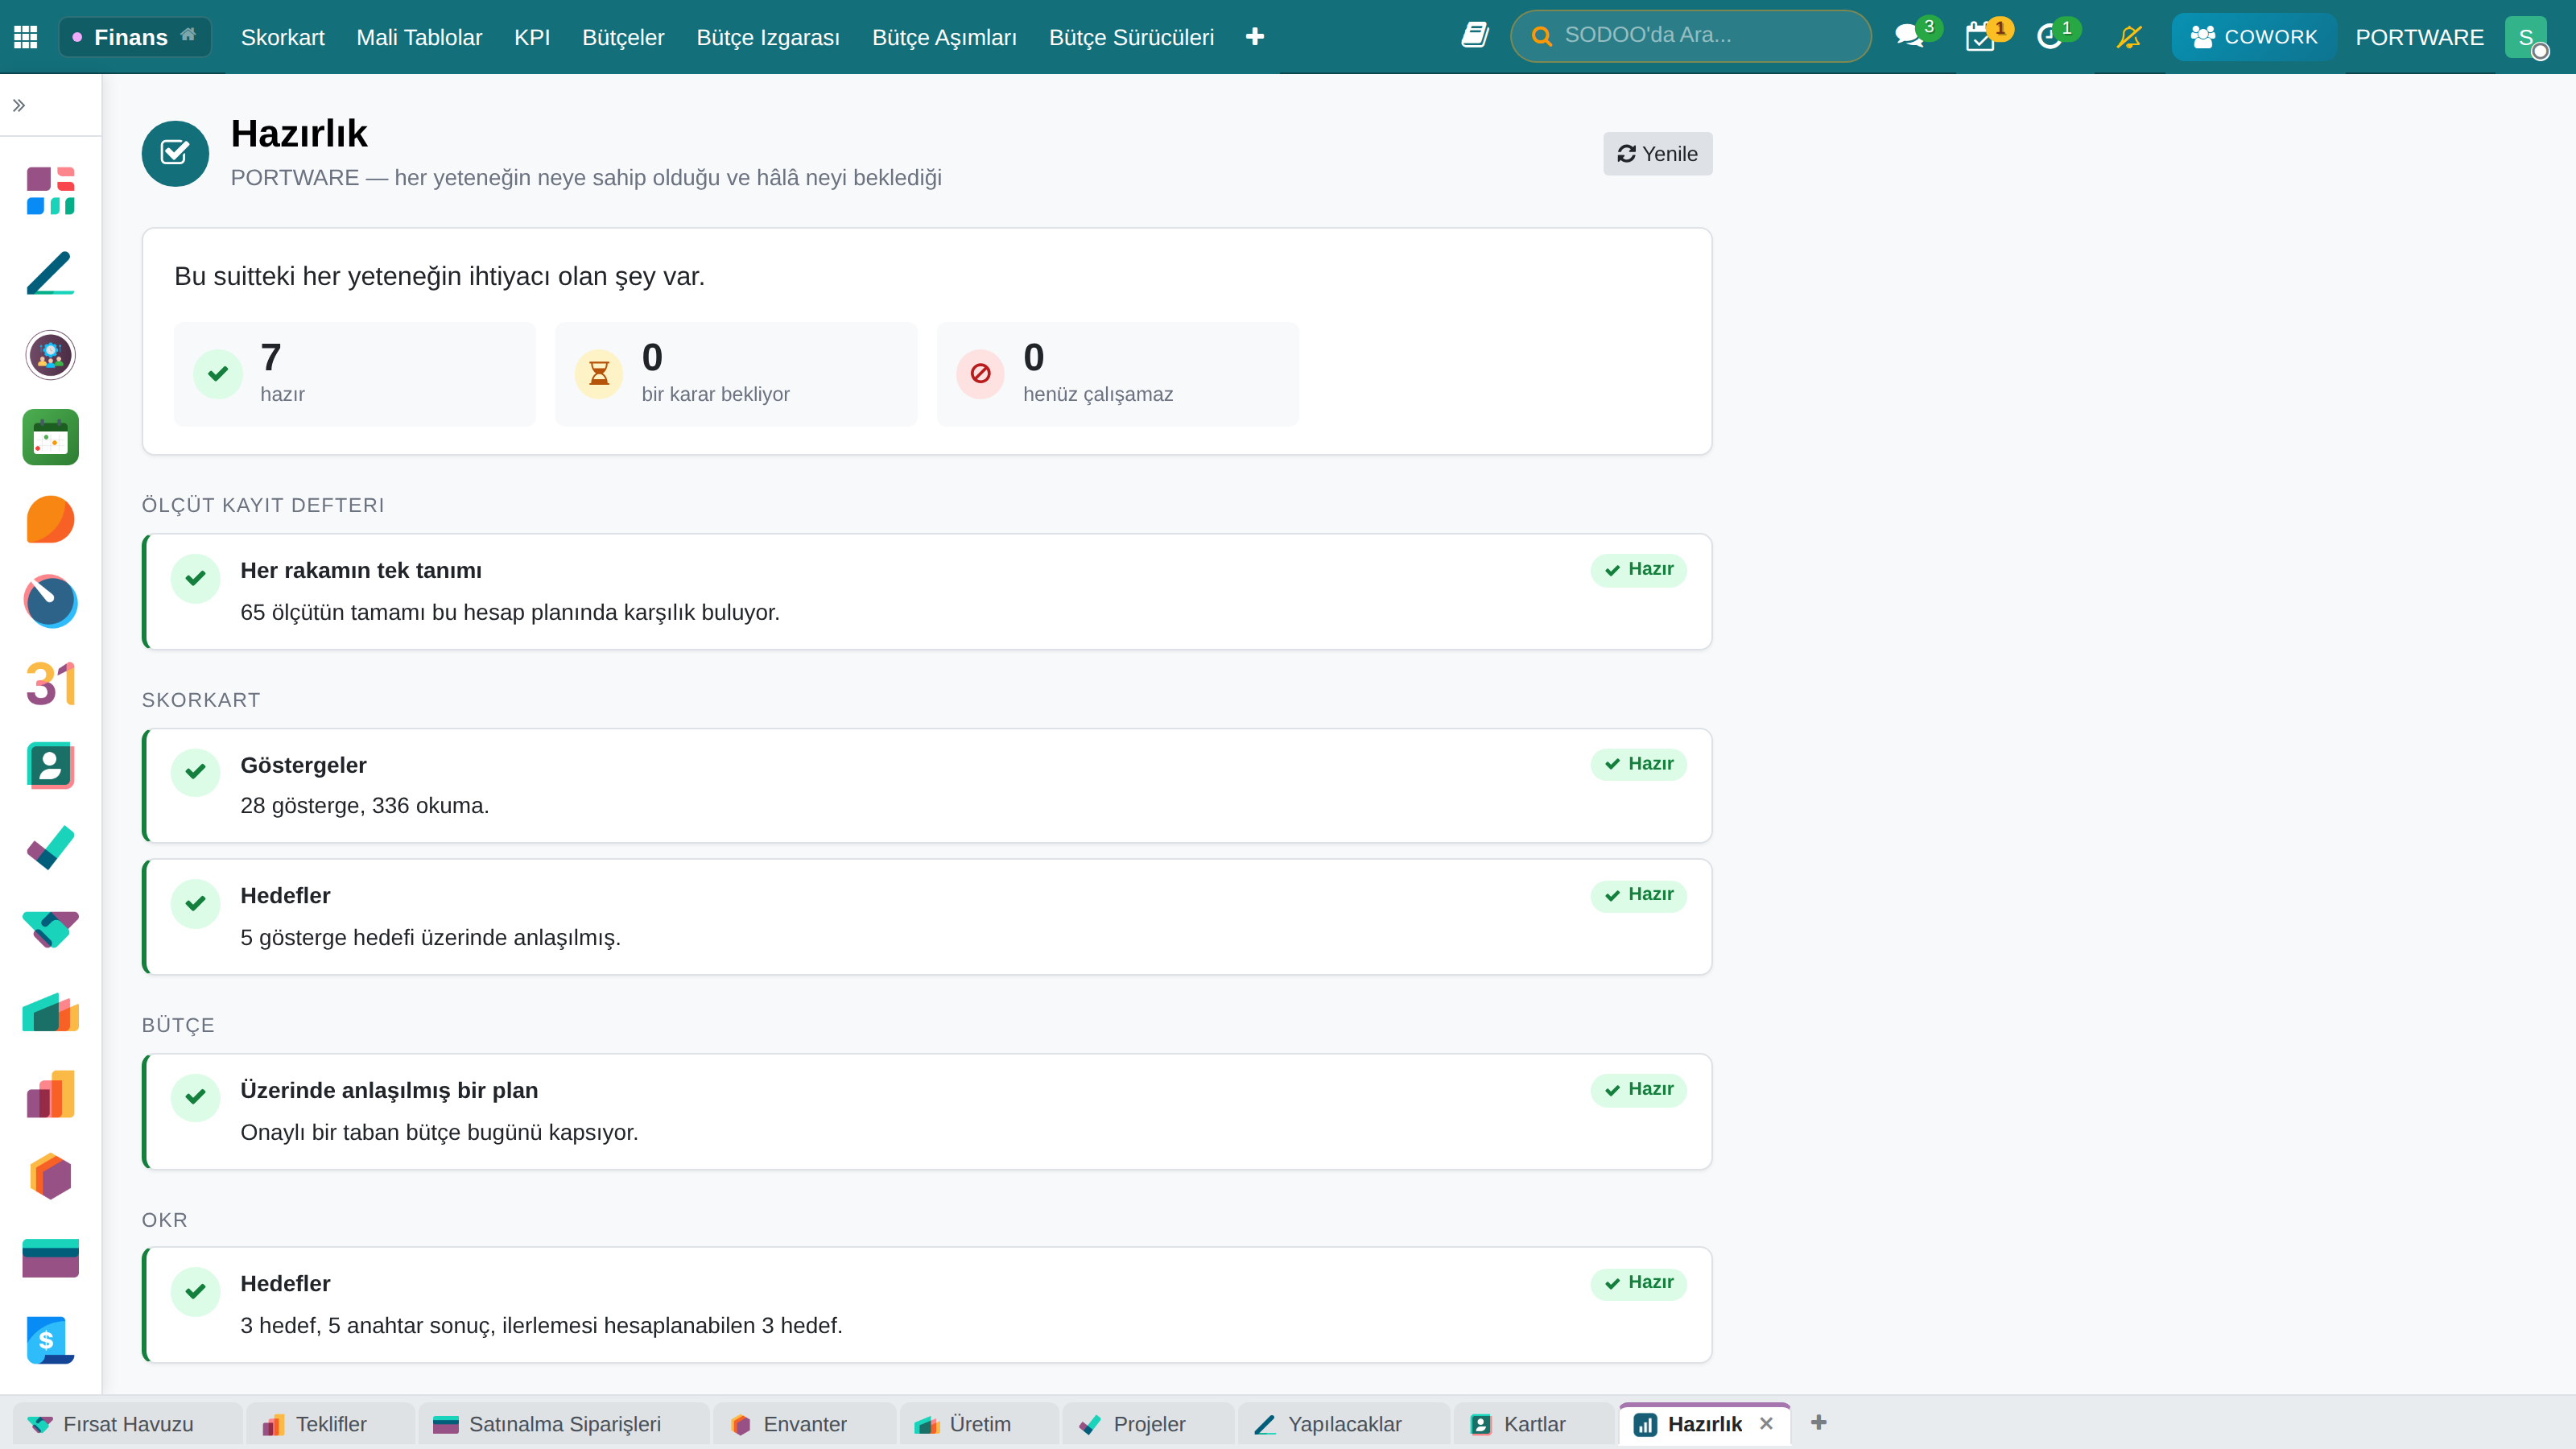
Finans › Hazırlık. Eğitimin ve kurulumun ilk adımı burasıdır. Her yeteneği üç durumdan biriyle gösterir:
- Hazır — bugün işini yapar.
- Bir karar bekliyor — çalışıyor ama bir insan kararı verilmemiş. O zamana kadar yanlış değil, boş okur.
- Henüz çalışamaz — bir şey düzeltilmeden çalışmaz.
Her satır bir olguyu ve bir sonraki adımı yazar. Bu ekran, "neden bu rapor boş" sorusunun cevabını aramak için açılacak yerdir.
Skorkart
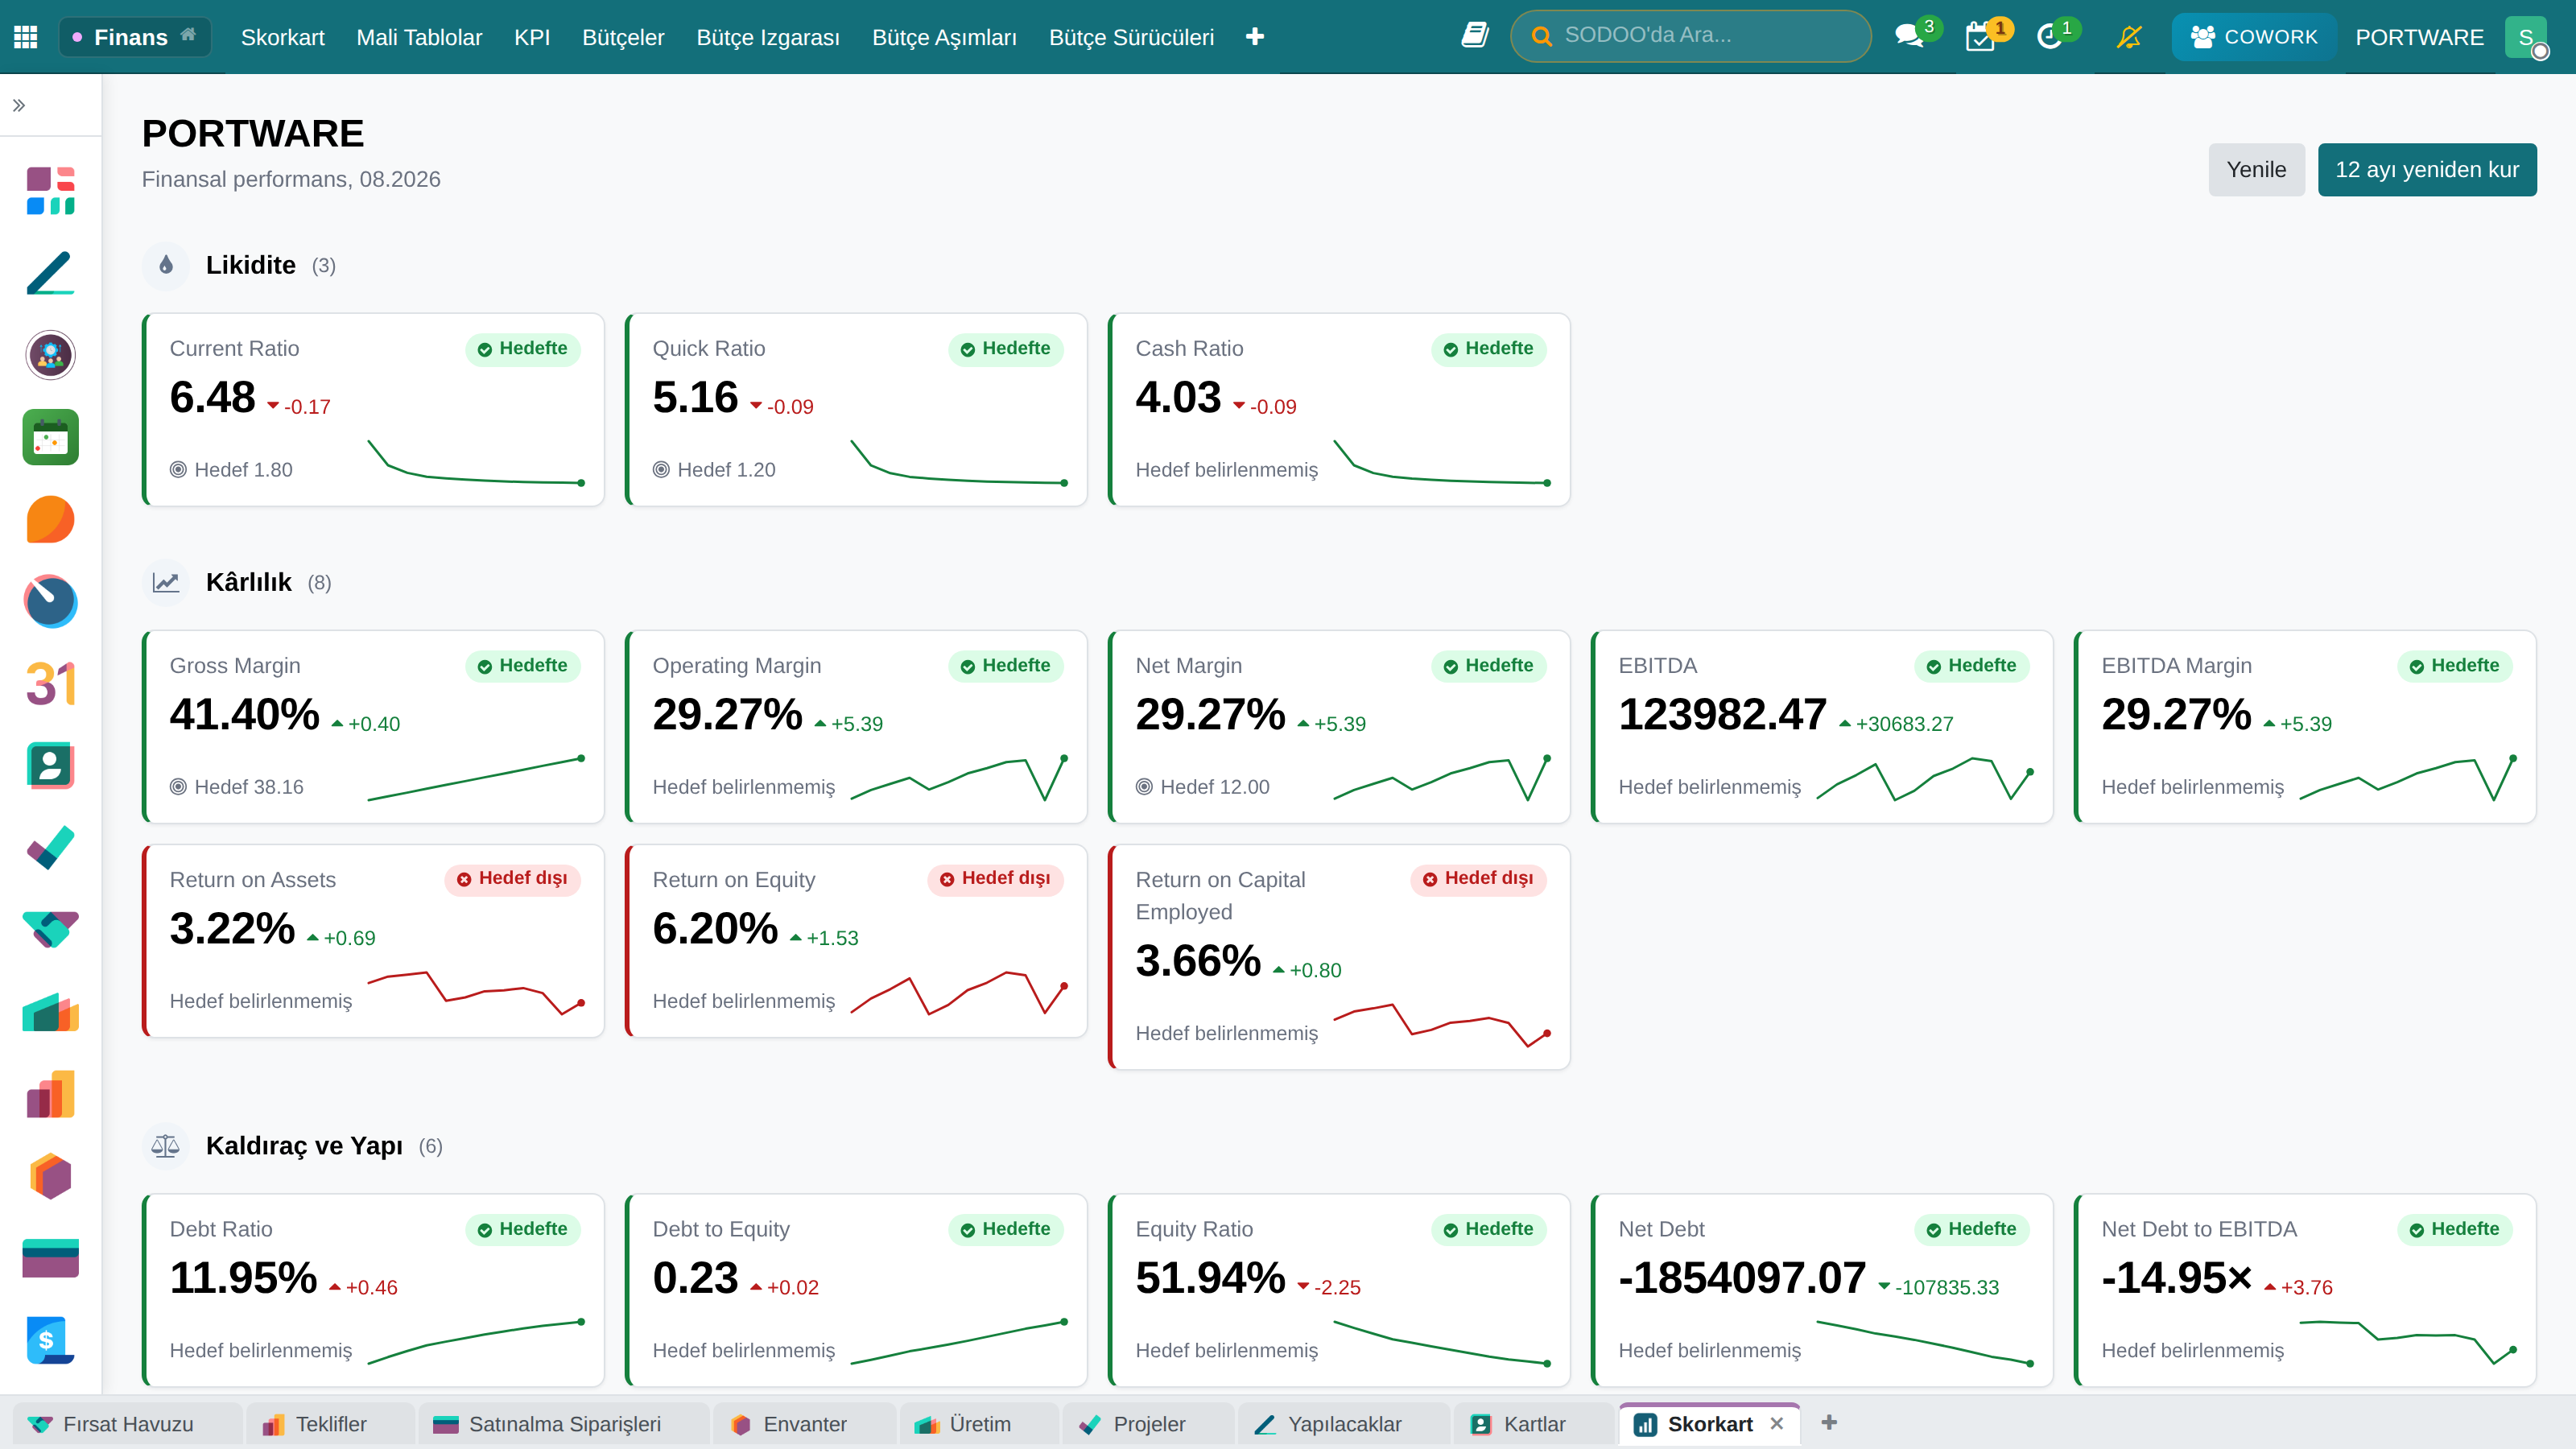
Finans › Skorkart. Şirket başına 28 gösterge, altı kategoride:
| Kategori | Örnek göstergeler |
|---|---|
| Likidite | Cari Oran, Asit-Test Oranı, Nakit Oranı |
| Kârlılık | Brüt Kâr Marjı, Faaliyet Kâr Marjı, Net Kâr Marjı |
| Kaldıraç ve Yapı | Borçlanma Oranı, Borç / Özkaynak, Özkaynak Oranı |
| Nakit ve İşletme Sermayesi | Net İşletme Sermayesi, Alacak Devir Süresi, Borç Ödeme Süresi |
| Faaliyet Verimliliği | Alacak Devir Hızı, Stok Devir Hızı, Borç Devir Hızı |
| Büyüme | İhracat Payı |
Her kartta değer, 12 aylık eğilim çizgisi, hedef ve durum bulunur. Durum hem renkli kenar hem işaret şekli ile gösterilir — renk körü bir okuyucu ve siyah-beyaz bir baskı da aynı şeyi görsün diye.
Kart açıldığında göstergenin hangi ölçütlerden hesaplandığını söyler. Bir rakama güvenmenin tek yolu onun nereden geldiğini görebilmektir.
Yöneticiler için "12 ayı yeniden kur" düğmesi geçmişi hesaplar; yeni kurulan bir sistemde eğilim çizgilerini doldurmanın yolu budur.
Mali Tablolar
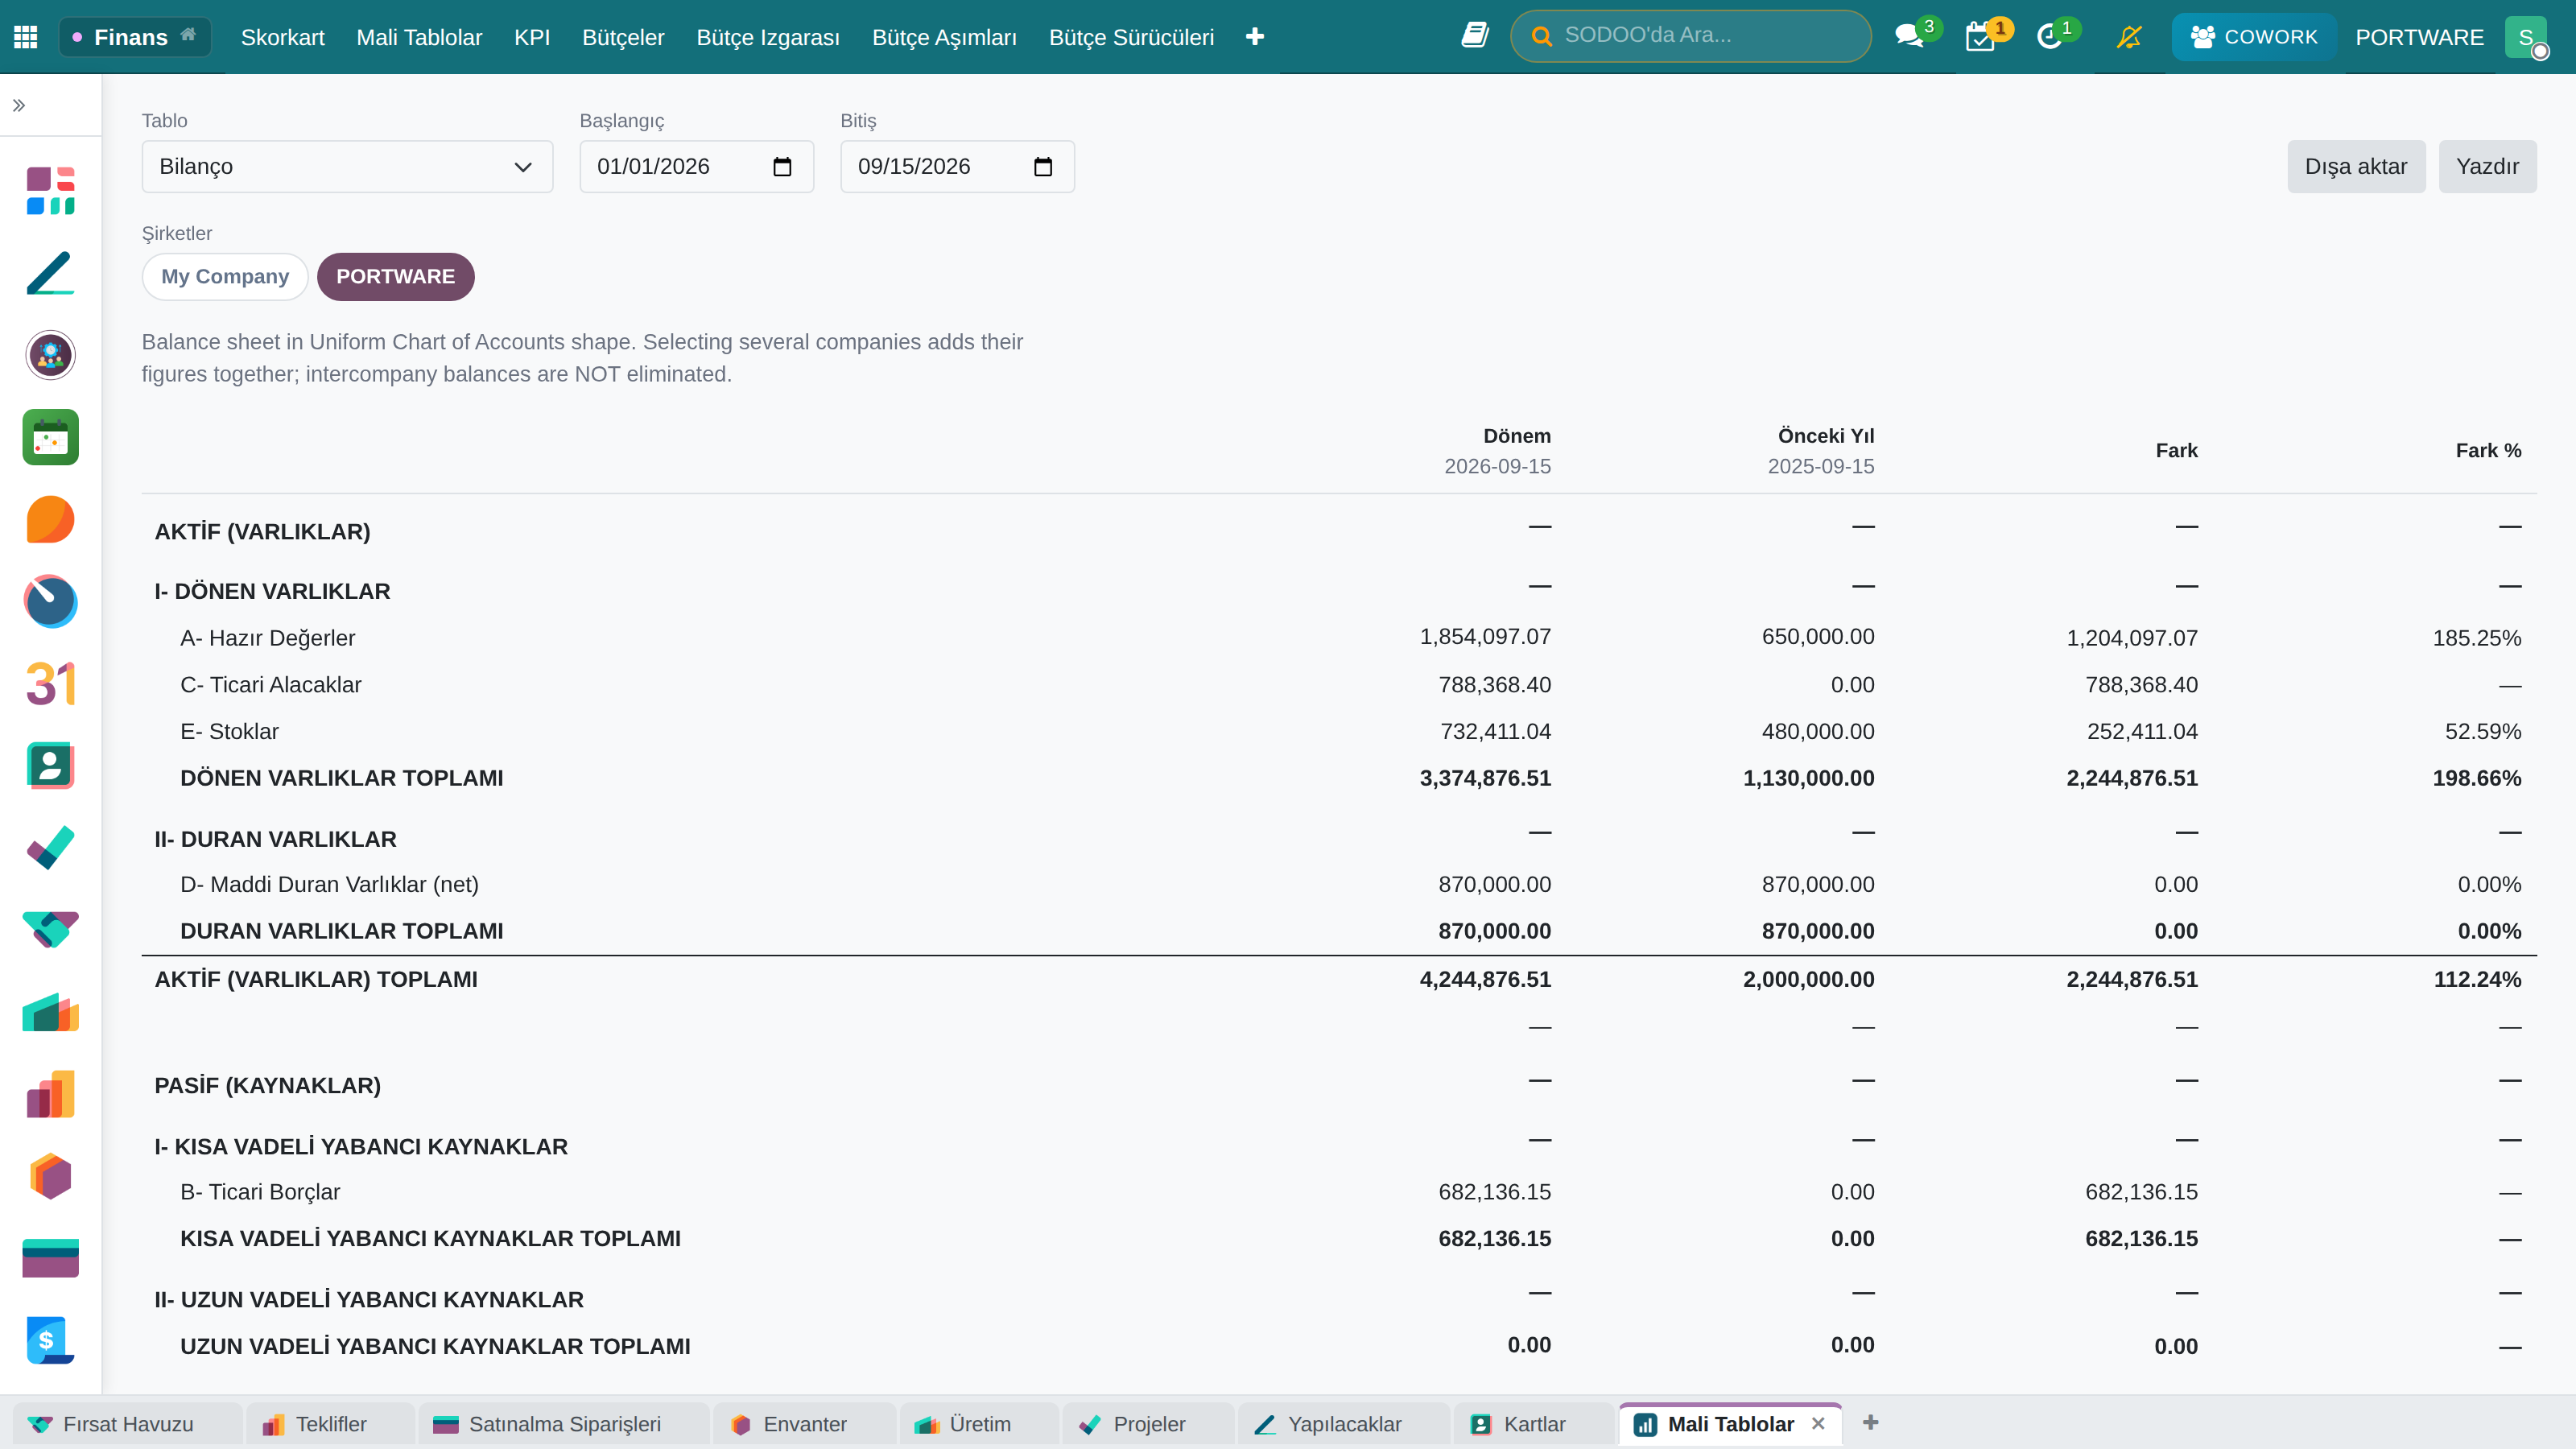
Finans › Mali Tablolar. Tek düzen hesap planına göre dört rapor:
| Rapor | Satır sayısı |
|---|---|
| Bilanço | 51 |
| Gelir Tablosu | 20 |
| Nakit Akış Tablosu (dolaylı) | 16 |
| Finansal Oranlar | 21 |
Sütunlar: dönem, önceki yıl, fark, fark %, dikey yüzde ve bütçe. Bütçe sütunu 21. bölümdeki bütçeyi buraya taşır — plan ile gerçekleşen aynı tabloda yan yana okunur.
Bir hücreye tıklamak o rakamın arkasındaki yevmiye kalemlerini açar. Rapor bir özet değil, bir kapıdır. XLSX ve PDF çıktıları aynı hesap yolundan üretilir; dışa aktarılan rakam ekrandaki rakamdır.
KPI — tanım, hedef, geçmiş
Tanımlar
Bir KPI'nin formülü yalnızca ölçüt kodları üzerinde aritmetiktir:
CURRENT_ASSETS / CURRENT_LIABILITIESFormüle hesap kodu yazılamaz. Hesaplanamayan bir formül kaydedilemez — kırık bir gösterge hiç doğmaz. Bu, tek tanım kuralının kod düzeyindeki karşılığıdır: bir KPI ancak kayıt defterindeki ölçütlerden konuşabilir.
Hedefler
Hedefler dönem bazlıdır ve normalde elle değil OKR'den gelir (22. bölüm). Bir anahtar sonuçta Hedefi Yayınla işaretlendiğinde o hedef, dönem boyunca skorkartın hedefi olur.
Geçmiş
Her okuma ve onu üreten ölçüt değerleri saklanır. Kırmızı bir göstergenin karşısında "neden?" diye sorulduğunda cevap ekrandadır: o ay hangi ölçüt ne okudu.
Uyarı, göstergenin kırmızıya geçtiği anda sahibine gider — her ay değil. Sürekli tekrarlanan bir uyarı okunmaz hâle gelir; bir kez gelen ve durum değiştiğini söyleyen uyarı okunur.
Bu bölümün özeti
- Ölçüt, bir rakamın merkezdeki tek tanımıdır; her ekran onu okur.
- Hazırlık ekranı neyin çalıştığını, neyin insan kararı beklediğini söyler.
- Skorkart göstergeyi değeri, eğilimi, hedefi ve nereden geldiğiyle verir.
- Mali tablolar hücreden yevmiyeye iner; bütçe sütunu planı yanına getirir.
- Tanımsız bir rakam asla sıfır olarak gösterilmez.
Sıradaki bölüm bu rakamların geleceğe çevrilmesi: bütçe, kontrol, sürücüler ve nakit.